TrackMyStack Net Worth Tracker
0.0EkonomiUppdaterad 20 oktober 2026
Skärmbilder
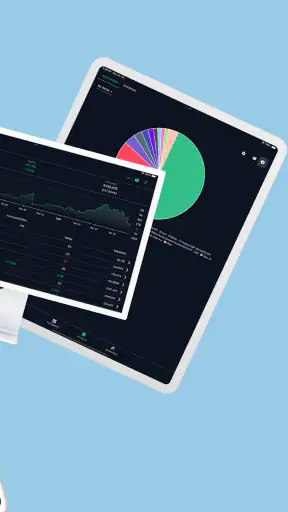
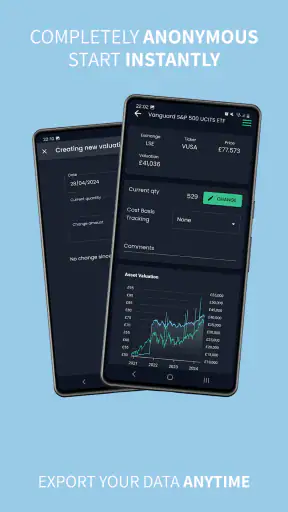
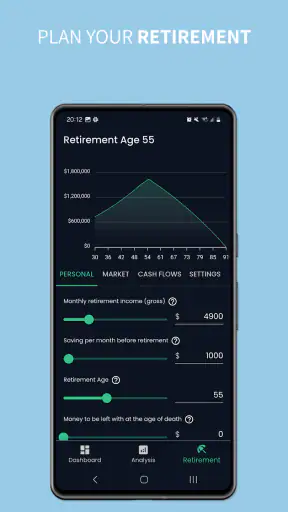
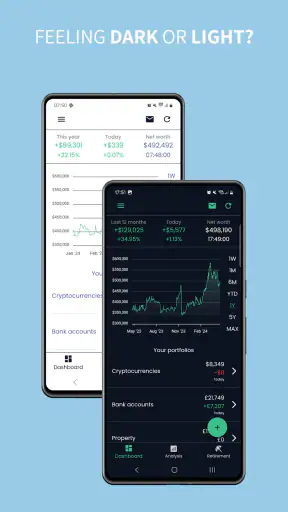
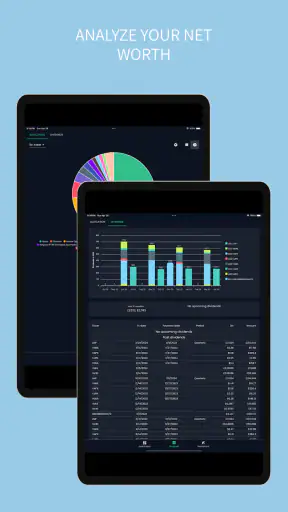
 Analys av Mobexer
När jag vill förstå min ekonomi som helhet börjar jag inte med att leta efter den perfekta budgeten. Jag börjar med en enklare fråga: vad äger jag, vad är jag skyldig och hur förändras skillnaden mellan de två? Det är den typen av överblick som TrackMyStack Net Worth Tracker är gjord för. Jag tycker att idén passar särskilt bra för den som redan sparar eller investerar på flera håll men saknar en samlad bild.
Det här är en kostnadsfri ekonomiapp från Beeblesoft Ltd, med köp i appen om betalningen hanteras via Google Play. Den har PEGI 3, kräver Android 8.0 eller senare och den aktuella versionen är 3.0.25. Appen lanserades den 20 november 2020 och har passerat 10 000 installationer. De siffrorna säger inte i sig om den passar dig, men de placerar den tydligt som ett nischat verktyg för personlig ekonomi snarare än en stor bankapp som försöker göra allt.
Från spridda saldon till en samlad överblick
När jag först laddade ner TrackMyStack Net Worth Tracker, blev jag positivt överraskad över hur enkelt det var att komma igång. Installationen var snabb och smidig, vilket alltid är ett plus i min bok. När appen väl var igång, möttes jag av ett rent och intuitivt gränssnitt. Det var lätt att förstå, även för någon som kanske inte är så tekniskt bevandrad.
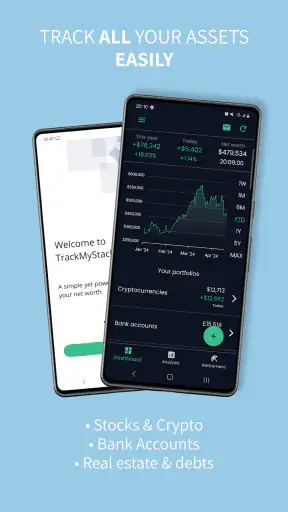
Appen guidar dig genom processen av att lägga till dina tillgångar och skulder. Jag uppskattade verkligen att det var så enkelt att mata in information. Du kan lägga till allt från bankkonton och investeringar till lån och kreditkortsskulder. Appen sammanställer sedan all information för att ge dig en översikt över din totala förmögenhet.
Så får du en användbar bild, inte bara en totalsumma
Det mest användbara sättet att börja är att ta fram de saldon du faktiskt vill följa och mata in dem med samma rutin varje gång. Om du bara lägger in tillgångar blir helhetsbilden missvisande; skulderna behöver finnas med på samma villkor. Jag skulle börja med konton, investeringar och större lån, och sedan lägga till mindre poster när grundöversikten känns begriplig. Då blir appen lättare att underhålla än om första sessionen förvandlas till en jakt på varje gammalt kvitto.
En viktig detalj i en sådan här kalkylator är att ett värde inte automatiskt är aktuellt bara för att det syns på skärmen. Om du för in värden manuellt behöver du själv hålla dem någorlunda uppdaterade. Jag ser det som en avvägning: en samlad bild kan vara mer begriplig än flera separata bank- och investeringsappar, men den är bara så tillförlitlig som de uppgifter du matar in. För en aktieportfölj som rör sig dagligen är det klokt att inte tolka en äldre uppdatering som ett realtidsbesked.
Jag skulle också skilja mellan sådant som är lätt att värdera och sådant som mest är en uppskattning. Ett kontosaldo är tydligt, medan värdet på exempelvis en bostad eller annan tillgång kan vara mer osäkert. Om man blandar exakta saldon med grova uppskattningar utan att komma ihåg skillnaden kan totalsumman se mer säker ut än den egentligen är. Mitt praktiska råd är att vara konsekvent: använd samma värderingsprincip från en uppdatering till nästa och fokusera på riktningen, inte på falsk precision.
Senaste nytt
Number Master gör snabba vägval till en fråga om tydlighet
Google Kalender gör vardagen enklare och Googles grepp starkare
Truecaller: Se vem som ringer - Appen som omdefinierar nummerpresentation
Avslöja Yalla Ludo - Ludo&Jackaroo: Dolda Funktioner och Tips
Shazam: Din Snabba Väg till Musikens Hemligheter
8 Ball Pool: Avslöjade hemligheter för att bemästra spelet
Trender och mål kräver en liten vana
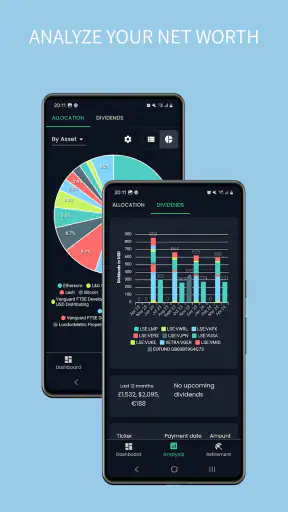
När du väl har lagt till din ekonomiska information, erbjuder appen en rad olika analysverktyg. Jag gillade verkligen möjligheten att se trender över tid och få en visuell representation av min ekonomiska utveckling. Det är fantastiskt att kunna se hur min förmögenhet förändras månad för månad.
En trend blir mest meningsfull när uppgifterna samlas in på ett jämförbart sätt. Om jag uppdaterar ett konto i början av månaden och ett annat flera veckor senare blandas olika tidpunkter i samma översikt. Därför skulle jag lägga in en återkommande stund i kalendern, exempelvis när jag ändå går igenom räkningar eller månadens sparande. Den rutinen gör inte appen mer avancerad, men den gör historiken betydligt lättare att tolka.
En funktion jag verkligen uppskattade var möjligheten att sätta upp mål. Jag kunde enkelt sätta upp sparmål och följa min framsteg mot dessa. Det ger en extra motivation att hålla sig på rätt spår med ekonomin. Dessutom kan du få personliga insikter och tips baserade på dina data, vilket jag fann mycket hjälpsamt.
För mig fungerar mål bäst när de uttrycker ett beslut jag kan påverka, inte en förutsägelse om marknaden. Ett mål om att regelbundet bygga upp ett buffertsparande är lättare att använda som riktmärke än att kräva att portföljen ska nå en viss nivå vid en viss tidpunkt. Om värden förändras av marknadsskäl kan framstegskurvan annars kännas som ett omdöme över något jag inte helt styr över. Jag skulle använda målen som stöd för planering, inte som en garanti för ett visst utfall.
Vad som händer mellan appen och vardagsekonomin
Den här typen av verktyg passar bäst som en sammanställning ovanpå de platser där pengarna redan finns. Jag skulle alltså fortfarande använda bankens app för att kontrollera betalningar och se de senaste kontohändelserna, och använda den här appen för att få perspektiv på tillgångar och skulder tillsammans. Det är en viktig skillnad från en budgetapp, där den dagliga kategoriseringen av mat, transport och räkningar ofta står i centrum.
Föreställ dig att du en söndag kväll försöker förstå varför sparandet känns långsammare än väntat. I stället för att öppna flera tjänster och bara jämföra enskilda konton kan du gå igenom dina registrerade tillgångar och skulder, kontrollera att de senaste värdena stämmer och sedan se hur helheten har rört sig. Om skulden minskat samtidigt som investeringarna gått upp blir slutsatsen mer nyanserad än att bara titta på saldot på lönekontot. Det är ett konkret användningsfall där en nettobild kan hjälpa, utan att appen behöver ersätta bankens transaktionshistorik.
Den här överlämningen mellan appar är också en begränsning. Om du vill att varje köp automatiskt ska hamna i rätt budgetkategori, eller vill följa korttransaktioner i realtid, är ett konto- och budgetverktyg sannolikt ett bättre förstaval. Om du däremot redan har sådana verktyg och saknar ett ställe där investeringar, kontanter och lån kan ses som delar av samma ekonomiska läge, blir TrackMyStack mer relevant.
En annan nyttig rutin är att skilja mellan förändringar som beror på nya insättningar och förändringar som beror på värdeutveckling. En totalsumma kan stiga för att du sparat mer, men också för att en investering ökat i värde. Om du använder grafer eller mål för att fatta beslut bör du fråga dig vilken av dessa orsaker som ligger bakom rörelsen. Det hindrar mig från att dra för stora slutsatser av en enda positiv månad.
Säkerhet och eftertanke kring känsliga uppgifter
En annan aspekt som jag tycker är viktig att nämna är appens säkerhetsfunktioner. Jag kände mig trygg i vetskapen om att mina ekonomiska data var skyddade. Appen använder avancerad kryptering för att säkerställa att din information förblir privat och säker. Detta är absolut nödvändigt för mig när det gäller appar som hanterar känslig information.
Det finns också ett alternativ för tvåfaktorsautentisering, vilket ytterligare förstärker säkerheten. Jag uppskattar verkligen när appar går den extra milen för att se till att användarnas data är skyddade mot oauktoriserad åtkomst.
Även med säkerhetsfunktioner tycker jag att det är klokt att tänka igenom hur mycket detaljinformation man behöver lägga in. För att följa sin ekonomi kan det ofta räcka med namn på en post och ett värde, i stället för att skriva in uppgifter som inte behövs för överblicken. Min tumregel är att bara registrera det som hjälper mig att fatta ett beslut eller förstå utvecklingen. Det gör både underhållet enklare och den egna hanteringen mer återhållsam.
Om du delar ekonomiska beslut med en partner kan en samlad nettobild också bli ett bra underlag för samtal, exempelvis inför ett större sparmål eller en genomgång av lån. Men appen bör inte ersätta en gemensam kontroll av siffrorna. Bestäm först vilka poster som ska räknas med och vem som uppdaterar dem; annars kan två personer använda samma totalsumma men mena olika saker med den. Det är en liten arbetsfördelning som gör siffrorna mer användbara och minskar risken för missförstånd.
Vem får mest nytta – och när ett annat verktyg passar bättre
Jag tror att appen passar bäst för personer som har ekonomi utspridd över flera typer av tillgångar och vill följa den samlade riktningen snarare än varje transaktion. Den kan vara särskilt praktisk för den som kombinerar vanligt sparande med investeringar och samtidigt har lån att väga in. Även den som vill göra en lugn månadsvis avstämning kan få mer struktur än genom att föra några siffror i en anteckning, eftersom utveckling och mål då kan finnas i samma arbetsflöde.
Den är mindre självklar för någon som främst behöver hjälp att få vardagsutgifterna att räcka till nästa lön. Då är en budget med kategorier och tydlig transaktionsuppföljning ofta mer direkt användbar. Den passar inte heller den som förväntar sig att en totalsiffra ensam ska ge en fullständig ekonomisk diagnos. En förmögenhetsöversikt visar inte automatiskt om du har tillräckligt med likvida pengar för en oväntad utgift eller om en viss investering är lämplig för dig.
Jämfört med ett kalkylblad känns en särskild app mer fokuserad och kan göra det enklare att återkomma till samma överblick och mål. Ett kalkylblad vinner däremot om du vill bestämma varje kolumn, skapa egna formler eller dokumentera antaganden på ditt eget sätt. Jämfört med en bankapp är skillnaden snarare bredd än ersättning: banken är bäst för kontot och betalningarna där, medan en nettoförmögenhetskalkylator hjälper till att se flera delar sida vid sida. Vilket alternativ som är bäst beror därför på om ditt problem är spridda tillgångar, vardagsbudget eller behovet av full kontroll över hur siffrorna modelleras.
Det är också värt att väga in köp i appen innan du bygger hela din rutin kring den. Appen är gratis att komma igång med, medan köp som faktureras via Google Play ligger från 55 kronor upp till 1 099 kronor. Jag skulle först avgöra om grundflödet med att samla och följa värden passar mitt sätt att arbeta, och därefter bedöma om något betalt behövs. Det är bättre än att anta att en betalning automatiskt löser problemet med uppdaterade siffror eller ger en mer korrekt bedömning av ekonomin.
När siffrorna blir gamla eller helhetsbilden missleder
Den största friktionen i ett manuellt arbetssätt är inte själva inmatningen utan att komma ihåg den. En missad uppdatering kan göra jämförelsen mellan två perioder mindre rättvis, särskilt om konton och investeringar uppdateras vid olika tillfällen. Jag skulle därför inte använda appens totalsumma som underlag för ett brådskande beslut utan att först kontrollera de bakomliggande saldona där de faktiskt hålls.
Det finns också en skillnad mellan att följa en uppskattad tillgång och att kunna sälja den för just det värdet. Om man räknar in sådant som inte snabbt kan omsättas kan nettosiffran se stark ut samtidigt som den tillgängliga bufferten är liten. För att undvika den fällan skulle jag tänka i två frågor: hur stor är den samlade ekonomin, och hur mycket av den är lätt att komma åt? Den första är appens naturliga fokus; den andra behöver fortfarande bedömas separat.
En del användare vill ha automatiska kopplingar till banker och mäklare för att slippa mata in värden. Jag skulle inte välja ett verktyg enbart på antagandet att en viss synkronisering finns; kontrollera i appen vilka arbetsmoment som faktiskt erbjuds och hur de passar din situation. Om du inte vill göra återkommande manuella avstämningar kan en tjänst med tydligt stöd för automatiserad sammanställning vara ett bättre val. Om du däremot föredrar att själv kontrollera varje värde kan inmatningen ge en nyttig paus där du upptäcker förändringar.
En praktisk kompromiss är att uppdatera poster med olika takt. Konton och lån kan kontrolleras vid den återkommande månadsgenomgången, medan en tillgång vars värde rör sig mycket kan behöva ses över när du ändå granskar investeringsdelen. Poängen är inte att jaga varje marknadsrörelse, utan att undvika att jämföra färska siffror med gamla utan att märka det. En konsekvent rutin är mer värdefull än en överdrivet exakt uppdatering som blir för besvärlig att upprätthålla.
Min slutsats efter att ha tänkt igenom arbetsflödet
Sammanfattningsvis är TrackMyStack Net Worth Tracker en imponerande app för den som vill få bättre kontroll över sin ekonomi. Med ett användarvänligt gränssnitt, detaljerade analyser och robusta säkerhetsfunktioner, är det en app jag varmt kan rekommendera. Oavsett om du är nybörjare inom privatekonomi eller redan har bra koll, kan denna app ge dig de verktyg du behöver för att förbättra din ekonomiska situation.
Jag skulle ändå beskriva rekommendationen med en tydlig reservation: värdet ligger i en pålitlig rutin, inte i att appen ensam gör jobbet. Den som gärna gör en återkommande avstämning får en plats att se tillgångar, skulder, mål och utveckling tillsammans. Den som vill ha automatiska transaktioner, en detaljerad utgiftsbudget eller ett kalkylblad med helt egna regler bör jämföra med alternativ som är byggda för just det.
Så, om du är redo att ta ditt ekonomiska liv till nästa nivå, varför inte prova TrackMyStack Net Worth Tracker? Det kan mycket väl vara det bästa beslutet du tar för dina finanser!
Vanliga frågor
Vad är TrackMyStack Net Worth Tracker och hur fungerar det?
TrackMyStack Net Worth Tracker är en app som hjälper användare att övervaka och hantera sin nettoförmögenhet. Appen sammanställer finansiell data från olika källor, såsom bankkonton, investeringar och skulder, för att ge en helhetsbild av användarens ekonomiska situation. Den har också verktyg för att sätta finansiella mål och analysera ekonomisk tillväxt över tid.
Är TrackMyStack Net Worth Tracker säker att använda?
Ja, säkerhet är en hög prioritet för TrackMyStack. Appen använder kryptering för att skydda användardata och har flera säkerhetsåtgärder för att förhindra obehörig åtkomst. Användarna rekommenderas också att aktivera tvåfaktorsautentisering för extra skydd. Det är viktigt att läsa appens integritetspolicy för att förstå hur data hanteras.
Vilka funktioner erbjuder TrackMyStack Net Worth Tracker?
TrackMyStack Net Worth Tracker erbjuder flera funktioner, inklusive automatisk synkronisering av finansiella konton, detaljerade rapporter om nettoförmögenhet, möjlighet att sätta och spåra finansiella mål samt anpassningsbara varningar för viktiga ekonomiska händelser. Appen är designad för att vara användarvänlig och intuitiv för både nybörjare och erfarna användare.
Kan jag använda TrackMyStack Net Worth Tracker offline?
TrackMyStack Net Worth Tracker kräver en internetanslutning för att synkronisera data och uppdatera finansiella uppgifter. Vissa funktioner, som att se tidigare sparad information, kan vara tillgängliga offline, men full funktionalitet och de senaste uppdateringarna kräver nätåtkomst. Det rekommenderas att ha en stabil internetanslutning för bästa användarupplevelse.
Är TrackMyStack Net Worth Tracker gratis att ladda ner och använda?
TrackMyStack Net Worth Tracker erbjuder en gratisversion med grundläggande funktioner. För avancerade funktioner, såsom djupgående analysverktyg och premiumsupport, finns en betald prenumerationsmodell. Användarna kan välja att testa appen med en gratis provperiod innan de bestämmer sig för att uppgradera till premiumversionen. Kontrollera i appbutiken för aktuella priser och erbjudanden.